La SCJN definirá si la ASF puede promover amparos judiciales
El pleno de la Suprema Corte atraerá una contradicción de criterios para determinar si el órgano fiscalizador tiene legitimidad para impugnar resoluciones judiciales.
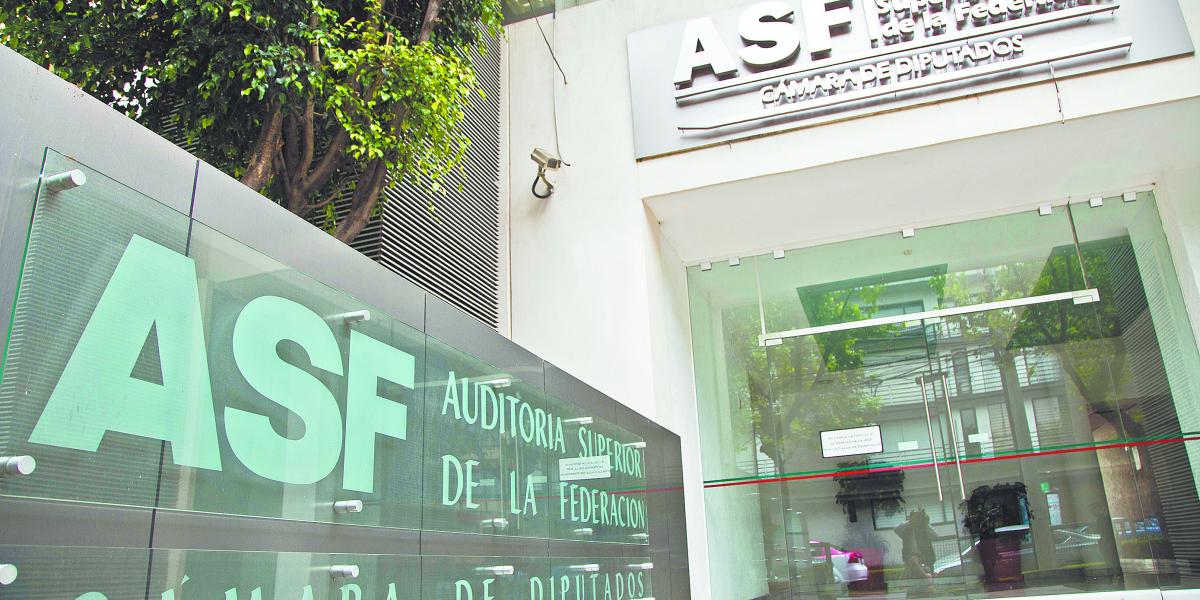
El pleno de la Suprema Corte de Justicia de la Nación (SCJN) resolvió esta semana atraer una contradicción de criterios clave para el sistema de fiscalización en México. El objetivo de este procedimiento es definir si la Auditoría Superior de la Federación (ASF) cuenta con la facultad legal para promover juicios de amparo contra resoluciones emitidas por autoridades judiciales, una cuestión que ha generado interpretaciones divergentes en diversos tribunales del país.
La controversia surge a partir de casos donde la ASF ha intentado impugnar fallos relacionados con procesos de fiscalización y auditorías a entes públicos. Hasta el momento, diversos juzgados han emitido sentencias contradictorias respecto a si el órgano técnico de la Cámara de Diputados posee el interés legítimo necesario para combatir decisiones que afectan sus determinaciones de fiscalización, lo que obliga a la Corte a establecer una postura definitiva.
Al atraer este expediente, la SCJN busca unificar el criterio que deberán seguir los órganos jurisdiccionales en todo el territorio nacional. Esta resolución es fundamental para delimitar el alcance de las facultades de la ASF frente al Poder Judicial, garantizando que el marco jurídico de la rendición de cuentas sea claro y previsible para las instituciones involucradas en el ejercicio de los recursos públicos.
La discusión en el máximo tribunal se centrará en la interpretación constitucional sobre el papel de los órganos autónomos y técnicos en el sistema de justicia. Los ministros analizarán si la función fiscalizadora es suficiente para otorgar a la Auditoría una vía de defensa específica mediante el juicio de amparo, o si esta acción contraviene los principios establecidos para este medio de defensa constitucional.
Se espera que el fallo que derive de esta contradicción de criterios siente un precedente obligatorio para los tribunales colegiados y juzgados de distrito. Este desenlace permitirá resolver la incertidumbre jurídica que enfrentan actualmente tanto la Auditoría Superior como los sujetos auditados en los litigios donde se cuestionan las resoluciones de los juzgadores.